
Antrieb und steuerliche Einordnung
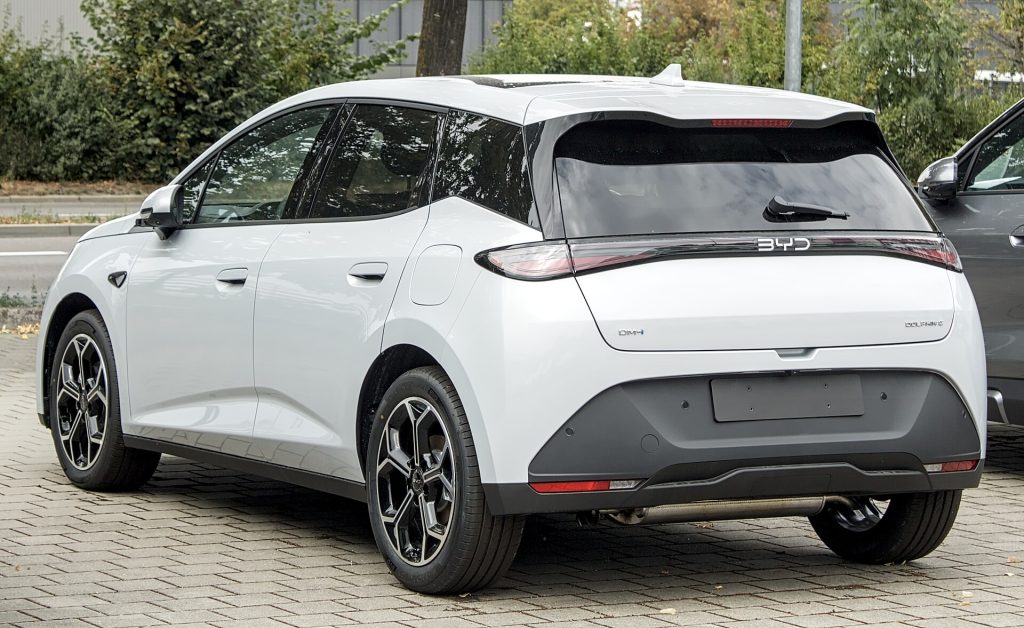
Der BYD Dolphin G DM-i wird von BYD als einziger Plug-in-Hybrid-Kleinwagen auf dem Markt platziert. Da es sich um einen Plug-in-Hybrid (DM-i) handelt, der Batterie, Elektromotor und Verbrennungsmotor kombiniert, profitiert das Modell nicht von der Kfz-Steuerbefreiung für reine Elektroautos. Die Kfz-Steuer richtet sich stattdessen regulär nach dem Hubraum und dem CO₂-Ausstoß. Die aktuellen Fristen und die genaue Berechnung können beim Zoll eingesehen werden. Zudem sind Plug-in-Hybride nicht von der Treibhausgasminderungsquote (THG-Quote) erfasst, sodass Halter diese Quote nicht über spezielle Anbieter verkaufen können.
Leasing-Modelle und Bausteine
Für die Fahrzeugüberlassung stehen typischerweise Kilometerleasing und Restwertleasing zur Wahl. Beim Kilometerleasing wird ein Vertrag mit einer exakt vereinbarten Fahrleistung geschlossen, wobei eventuelle Mehr- und Minderkilometer am Ende der Laufzeit abgerechnet werden. Wichtige Bausteine eines solchen Leasingvertrags sind die festgelegte Laufzeit, eine mögliche Sonderzahlung zu Beginn, die monatliche Rate sowie Überführungs- und Zulassungskosten. Am Ende der Vertragslaufzeit erfolgt die Rückgabe des Fahrzeugs mit einer detaillierten Zustandsprüfung. Privatleasing und Gewerbeleasing unterscheiden sich dabei wesentlich hinsichtlich der vertraglichen Bedingungen und der steuerlichen Behandlung.
Möglichkeiten der Finanzierung
Neben dem klassischen Leasing gibt es verschiedene Finanzierungsformen für den BYD Dolphin G DM-i. Zu den gängigen Optionen auf dem Markt zählen der klassische Ratenkredit, die Ballonfinanzierung, bei der am Ende der Laufzeit eine größere Schlussrate fällig wird, sowie die Drei-Wege-Finanzierung. Zusätzlich spielen auch in der Kfz-Versicherung bei Elektrofahrzeugen und Plug-in-Hybriden Besonderheiten eine Rolle. Bei der Kaskoversicherung sollte auf den Schutz der Hochvoltbatterie und des Ladekabels geachtet werden. Typklasse und Regionalklasse werden vom GDV festgelegt und beeinflussen den Beitrag maßgeblich.
Nutzung als Dienstwagen und im Gewerbe
Wird das Modell gewerblich als Dienstwagen genutzt, muss der geldwerte Vorteil der privaten Nutzung durch den Arbeitnehmer versteuert werden. Dies geschieht standardmäßig über ein präzises Fahrtenbuch oder pauschal mit der 1-%-Regel, also mit monatlich 1 % des Bruttolistenpreises. Für Elektroautos und bestimmte Plug-in-Hybrid-Dienstwagen gelten ermäßigte Sätze. Diese steuerlichen Vergünstigungen hängen von festgelegten Bruttolistenpreis-Grenzen sowie einer elektrischen Mindestreichweite oder einem spezifischen CO₂-Grenzwert ab. Da diese Grenzen in der Vergangenheit mehrfach geändert wurden, ist die aktuelle Fassung beim Bundesfinanzministerium oder durch die Auskunft eines Steuerberaters maßgeblich. Auch Ladestrom beim Arbeitgeber kann unter bestimmten Bedingungen steuerbegünstigt sein.
Preisbasis für Finanzentscheidungen
Als Grundlage für Leasing und Finanzierung dient stets der Listenpreis des Fahrzeugs. Der BYD Dolphin G DM-i startet laut Herstellerangaben bei einer UVP ab 28.990 €. Dieser Wert versteht sich als reiner Listenpreis ohne Aktionen, Boni oder Förderung. Für konkrete Monatsraten und maßgeschneiderte Angebote ist der BYD-Partner der richtige Ansprechpartner.
Häufige Fragen
Ist der BYD Dolphin G DM-i von der Kfz-Steuer befreit?
Nein, als Plug-in-Hybrid ist das Fahrzeug nicht von der Kfz-Steuer befreit. Die Höhe der Steuer richtet sich nach dem Hubraum und dem CO₂-Ausstoß.
Welche Kosten fallen beim Leasing üblicherweise an?
Zu den typischen Bausteinen zählen die monatliche Rate, Überführungs- und Zulassungskosten, eine eventuelle Sonderzahlung und die Abrechnung von Mehr- oder Minderkilometern.
Wo finde ich die aktuellen Steuersätze für Dienstwagen?
Die maßgeblichen Vorgaben und die aktuellen gesetzlichen Grenzen für die Versteuerung von Dienstwagen erhalten Sie beim Bundesfinanzministerium oder über die Beratung bei einem Steuerberater.
Quelle: Herstellerangaben auf byd.com/de, Stand Oktober 2026; Angaben ohne Gewähr.