
Antriebsart und steuerliche Einordnung
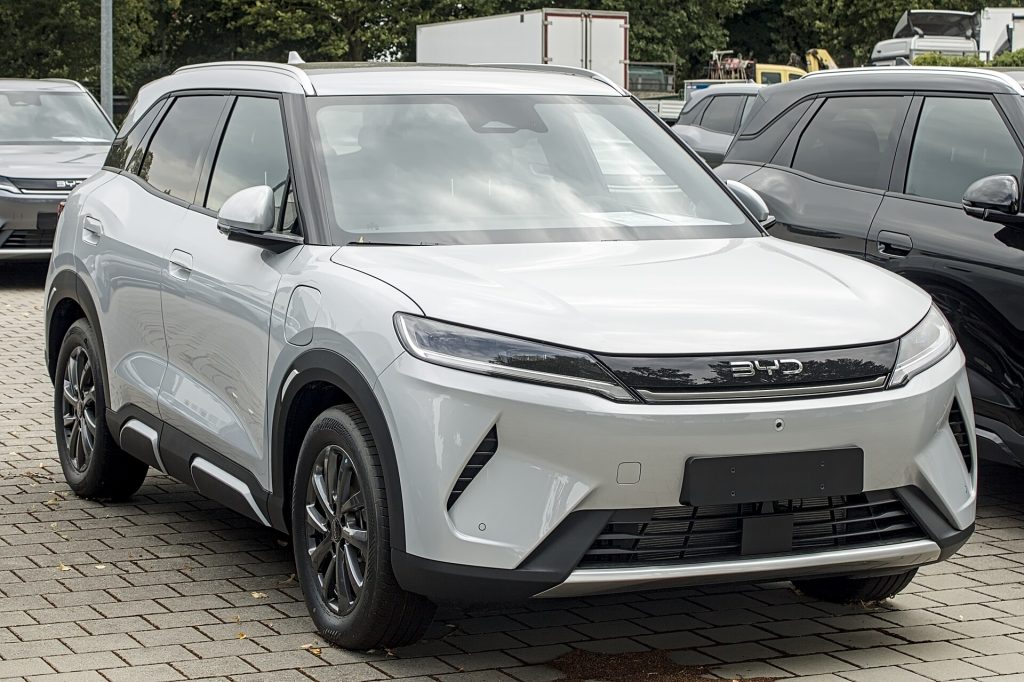
Der BYD Atto 2 DM-i ist ein kompakter Plug-in-Hybrid-SUV. Diese Antriebsart (Super DM) nutzt einen Elektromotor in Kombination mit einem Verbrennungsmotor und lässt sich an einer Steckdose, Wallbox oder Ladesäule aufladen. In Deutschland sind reine Elektrofahrzeuge für einen begrenzten Zeitraum von der Kfz-Steuer befreit. Plug-in-Hybride wie der BYD Atto 2 DM-i sind von dieser Befreiung jedoch nicht erfasst. Ihre Kfz-Steuer richtet sich nach dem Hubraum und dem CO₂-Ausstoß. Die aktuellen Fristen und die genaue Berechnung liefert der Zoll. Zudem können Halter rein elektrischer Fahrzeuge die Treibhausgasminderungsquote (THG-Quote) über Anbieter verkaufen. Auch hiervon sind Plug-in-Hybride nicht erfasst.
Leasing-Bausteine und Kosten
Für den BYD Atto 2 DM-i werden klassische Leasing-Modelle angeboten, darunter das Kilometerleasing und das Restwertleasing. Beim Kilometerleasing handelt es sich um einen Vertrag mit vereinbarter Fahrleistung, bei dem Mehrkilometer und Minderkilometer am Ende abgerechnet werden. Typische Bausteine eines Leasingvertrags sind die Laufzeit, eine mögliche Sonderzahlung, die monatliche Rate sowie Überführungs- und Zulassungskosten. Am Ende der Vertragslaufzeit erfolgt die Rückgabe mit einer Zustandsprüfung. Die genauen Vertragsbedingungen und die steuerliche Behandlung unterscheiden sich, je nachdem, ob es sich um Privatleasing oder Gewerbeleasing handelt. Neben dem Leasing fallen im Betrieb weitere Kosten an, etwa für die Kfz-Versicherung. Die Haftpflicht ist dabei Pflicht, während Teilkasko und Vollkasko freiwillig sind. Zudem müssen Neuwagen nach drei Jahren, danach alle zwei Jahre zur HU (§ 29 StVZO).
Finanzierungsformen
Wer das Fahrzeug nicht leasen, sondern kaufen und dabei in Raten abbezahlen möchte, kann verschiedene Finanzierungsformen wählen. Zu den üblichen Optionen gehören der klassische Ratenkredit, die Ballonfinanzierung mit einer Schlussrate am Ende der Laufzeit sowie die Drei-Wege-Finanzierung, die am Ende die Wahl zwischen Rückgabe, Weiterfinanzierung oder Kauf lässt.
Nutzung als Dienstwagen
Wird der BYD Atto 2 DM-i als Dienstwagen genutzt, muss der geldwerte Vorteil der privaten Nutzung versteuert werden. Standardmäßig geschieht dies pauschal mit der 1-%-Regel, bei der monatlich 1 % des Bruttolistenpreises angesetzt wird, oder per Fahrtenbuch. Für Elektro- und bestimmte Plug-in-Hybrid-Dienstwagen gelten ermäßigte Sätze. Diese hängen von Bruttolistenpreis-Grenzen ab sowie bei Plug-in-Hybriden von einer elektrischen Mindestreichweite oder einem CO₂-Grenzwert. Da diese Grenzen in der Vergangenheit mehrfach geändert wurden, ist für die aktuelle Fassung das Bundesfinanzministerium maßgeblich oder die Auskunft des Steuerberaters einzuholen. Ladestrom beim Arbeitgeber ist unter Bedingungen steuerbegünstigt, auch hier empfiehlt sich die Frage an den Steuerberater.
Preisbasis und Angebote
Die Basis für die vertragliche Gestaltung von Leasing und Finanzierung ist der Fahrzeugpreis. Für den BYD Atto 2 DM-i liegt die vertragliche Basis bei einer UVP ab 35.990 € (ohne Aktionen, Boni oder Förderung). Konkrete Angebote erhalten Interessenten direkt vom BYD-Partner.
Häufige Fragen
Ist der BYD Atto 2 DM-i von der Kfz-Steuer befreit?
Nein, die gesetzliche Befreiung von der Kfz-Steuer gilt in Deutschland nur für reine Elektrofahrzeuge. Bei Plug-in-Hybriden richtet sich die Steuer nach Hubraum und CO₂-Ausstoß.
Profitiert das Modell von der THG-Quote?
Nein, die Treibhausgasminderungsquote kann nur für rein elektrische Fahrzeuge verkauft werden. Plug-in-Hybride sind davon nicht erfasst.
Wo finde ich die aktuellen Grenzen für die Dienstwagenbesteuerung?
Da die Grenzwerte für die Besteuerung mehrfach geändert wurden, liefert das Bundesfinanzministerium die aktuell maßgebliche Fassung. Verbindliche Auskünfte erteilt ein Steuerberater.
Quelle: Herstellerangaben auf byd.com/de, Stand Oktober 2026; Angaben ohne Gewähr.